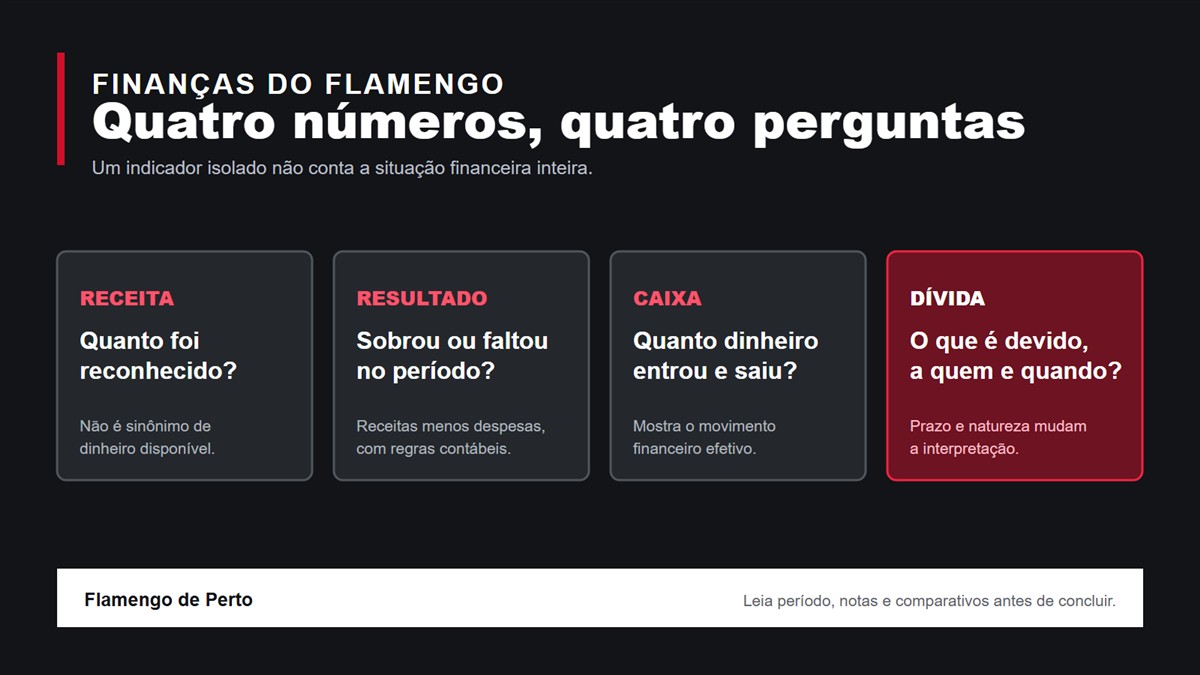
Uma receita recorde não significa que o mesmo valor entrou no caixa. Um superávit não informa, sozinho, quanto o Flamengo tem disponível. E uma dívida só pode ser avaliada com prazo, natureza e capacidade de pagamento.
As demonstrações financeiras conectam essas peças, mas não as transformam na mesma coisa. Este guia mostra onde procurar cada informação e quais perguntas fazer antes de tirar uma conclusão sobre as contas do clube.
Comece pelo período e pelo conjunto completo
O Flamengo reúne suas demonstrações financeiras no Portal de Transparência. Antes de comparar números, confirme se os documentos cobrem o mesmo intervalo. Um relatório trimestral não deve ser colocado lado a lado com um exercício inteiro como se fossem períodos equivalentes.
Leia também o cabeçalho e as unidades. As tabelas podem apresentar valores em milhares de reais. Nesse caso, o número 1.000 representa R$ 1 milhão, não R$ 1 mil. A nota ao lado da tabela costuma informar a unidade adotada.
Receita mostra o que foi reconhecido
A demonstração do resultado reúne receitas e despesas reconhecidas no período. Bilheteria, direitos de transmissão, patrocínios, programas de relacionamento e negociação de atletas podem aparecer em linhas diferentes. A composição importa porque cada fonte tem frequência, custo e previsibilidade próprios.
Uma venda de jogador, por exemplo, pode elevar a receita do exercício sem se repetir no ano seguinte. O pagamento também pode ser parcelado. Por isso, receita contábil e entrada imediata de dinheiro não devem ser tratadas como sinônimos.
Resultado indica o saldo contábil do período
Superávit é o resultado positivo depois das receitas e despesas reconhecidas. Déficit é o resultado negativo. Esse saldo ajuda a avaliar o desempenho do período, mas inclui efeitos que não representam necessariamente dinheiro recebido ou pago naquele instante.
Depreciação, amortização e provisões podem afetar o resultado sem representar pagamento naquele mesmo período. Parcelamento de recebimentos, por sua vez, diz respeito ao fluxo financeiro e não determina sozinho quando reconhecer uma receita. Para entender por que o resultado difere da movimentação financeira, é necessário abrir a demonstração dos fluxos de caixa e as notas explicativas.
Caixa acompanha o dinheiro que circulou
A demonstração dos fluxos de caixa separa movimentações operacionais, investimentos e financiamentos. É nela que o leitor acompanha como o saldo mudou e quais atividades consumiram ou geraram recursos.
Um clube pode apresentar resultado positivo e, ao mesmo tempo, reduzir o caixa por causa de investimentos, pagamento de obrigações antigas ou diferença entre a data do reconhecimento e a data do recebimento. Também pode elevar o caixa ao contratar financiamento, sem que isso represente receita operacional.
Dívida precisa de nome, prazo e comparação
Falar apenas em “dívida do Flamengo” mistura obrigações diferentes. Empréstimos, fornecedores, tributos, compromissos com clubes e valores ligados a atletas têm condições próprias. O balanço patrimonial separa passivos de curto e longo prazo; as notas detalham a natureza e, quando divulgado, o cronograma.
O valor bruto é um ponto de partida. A análise melhora quando observa vencimentos, custo, garantias, mudanças em relação ao período anterior e recursos disponíveis. Indicadores criados por terceiros também precisam trazer fórmula e fonte para que possam ser reproduzidos.
Um roteiro de leitura que evita manchetes enganosas
- Confirme o exercício, a data e a unidade da tabela.
- Compare o período com outro de duração equivalente.
- Separe receitas recorrentes de operações excepcionais.
- Confronte resultado com fluxo de caixa.
- Abra as notas das linhas mais relevantes.
- Identifique prazo e natureza de cada obrigação citada.
O objetivo não é escolher um único número “verdadeiro”. Receita, resultado, caixa e dívida são informações verdadeiras sobre perguntas diferentes. A leitura responsável explica como elas se relacionam.