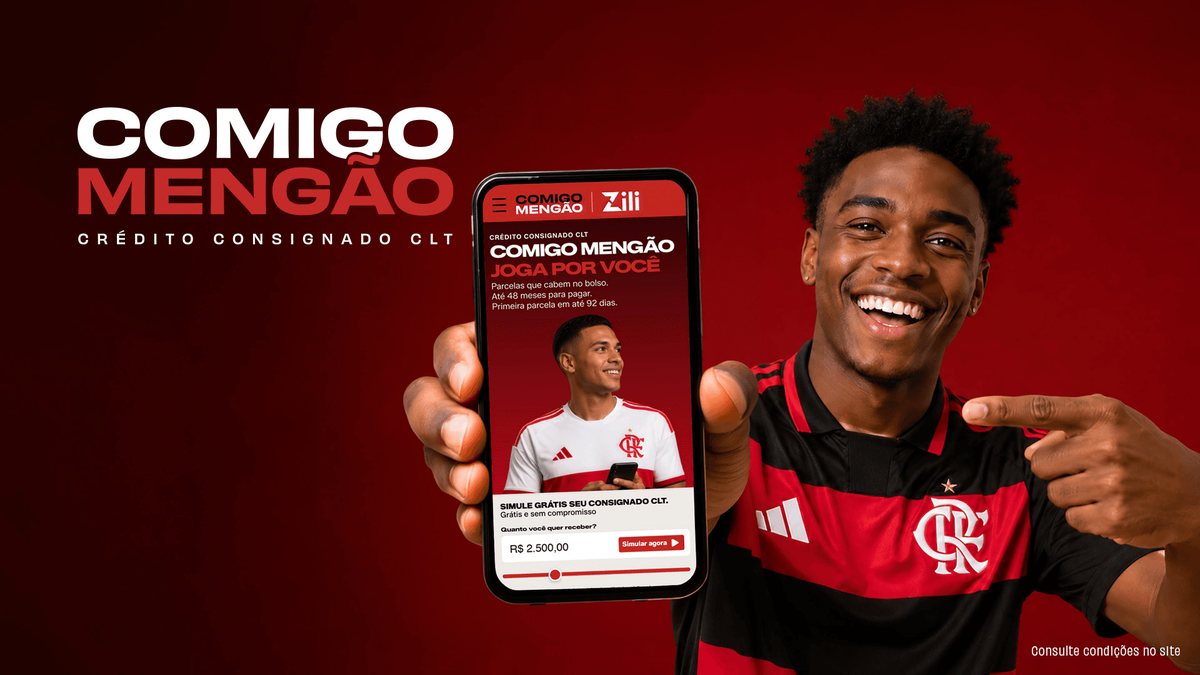
O Flamengo lançou um empréstimo para o torcedor e, até esta terça-feira (13), nem a nota do clube nem o site do produto informam a taxa de juros ou o Custo Efetivo Total (CET). O Comigo Mengão é um consignado para trabalhador CLT, com parcelas descontadas em folha em até 48 meses, operado pela Zilicred. O clube só empresta a marca.
A ausência desses dois números não quer dizer que haja algo errado. A simulação é gratuita, e a regra do Banco Central manda informar o CET antes de o cliente assinar. Mas quem ainda não simulou não tem como comparar o Comigo Mengão com o banco onde já recebe o salário, e é essa comparação que decide se o consignado do clube vale a pena.
O produto foi anunciado em 8 de outubro. Este texto separa o que o clube e a empresa disseram do que ficou de fora, faz uma conta com taxas hipotéticas para mostrar quanto o número escondido pesa e lista o que conferir antes de simular.
O que o Flamengo anunciou em 8 de outubro
Segundo a nota publicada no site do Flamengo, o Comigo Mengão é um crédito consignado voltado aos trabalhadores CLT rubro-negros de todo o Brasil, operado pela Zilicred e lançado com a marca do clube por meio de contrato de licenciamento. O produto é 100% digital, no endereço comigomengao.com.br, e começa com uma simulação gratuita e sem compromisso.
O crédito pode ser parcelado em até 48 meses, com desconto das parcelas diretamente na folha de pagamento. O caminho descrito pelo clube tem seis passos: simulação, apresentação das condições, confirmação dos dados, leitura, contratação formal e, depois dela, o recebimento do valor. Só então as parcelas começam a ser descontadas. A nota diz que a simulação, sozinha, não é contratação.
Há ainda um brinde de sócio-torcedor: o Comigo Mengão “virá” com 25% de desconto no primeiro ano de adesão ao plano Nação Sem Fronteiras, segundo o clube. O verbo está no futuro na nota, e ela não explica se o desconto depende de contratar o crédito. As novidades, diz o texto, serão anunciadas no Instagram @comigomengao.
A imagem de divulgação, que abre esta matéria, mostra o que o produto promete na tela do celular: parcelas “que cabem no bolso”, até 48 meses para pagar, primeira parcela em até 92 dias e um simulador que abre com R$ 2.500,00. No canto da arte, uma frase pequena: “Consulte condições no site”.
Quem empresta de verdade: a marca é do Flamengo, o dinheiro é da Zilicred
A divisão de papéis está escrita na nota. O Flamengo licencia a marca, e a Zilicred é a instituição financeira responsável pela operação. Pelo desenho descrito, quem analisa o pedido e libera o dinheiro é a empresa, e o clube participa por contrato de licenciamento. O contrato de empréstimo, portanto, é com a financeira.
O rodapé do site do produto identifica a operadora como All In Cred Sociedade de Crédito Direto S.A., a Zilicred, com CNPJ 51.414.521/0001-26 e endereço na Rua José Maria Lisboa, em São Paulo. O site afirma que a empresa é uma instituição financeira autorizada e supervisionada pelo Banco Central. A Redação leu a declaração, mas não fez a consulta ao cadastro do Banco Central, e vale ao leitor conferir antes de contratar. O atendimento informado vai de segunda a sexta, das 9h às 18h, por e-mail, telefone e WhatsApp.
Duas frases de executivos abrem o anúncio. Ricardo Hinrichsen, diretor de marketing do Flamengo, disse que “o rubro-negro sempre esteve com o Flamengo, na vitória e na dificuldade” e que, com o produto, o clube leva sua marca ao torcedor “também no dia a dia”. Fabio Isaack, sócio da Zilicred, afirmou que “crédito consignado é coisa séria e o torcedor merece transparência total: condições claras antes de contratar e nenhuma surpresa depois”.
A frase da Zilicred é o critério certo para ler o resto. Transparência, nas palavras da própria empresa, é ter as condições claras antes de contratar. O que se pode medir hoje é o que está publicado antes de qualquer simulação, e é pouco.
O que está publicado e o que falta
Com a nota do clube, a página do produto e a cobertura do Diário do Rio, de 8 de outubro abertas, o quadro até 13 de outubro é este:
| Informação | Está publicada? |
|---|---|
| Quem pode contratar | Sim: trabalhador CLT, com análise de crédito e verificação cadastral |
| Prazo máximo | Sim: até 48 meses |
| Primeira parcela | Sim, na arte e no site: em até 92 dias |
| Quem opera | Sim: Zilicred (All In Cred SCD), CNPJ no rodapé |
| Taxa de juros | Não |
| CET (custo total) | Não |
| Valor mínimo e máximo | Não encontrado; o simulador abre em R$ 2.500 |
| Regra do desconto no sócio-torcedor | Não: a nota usa o verbo no futuro |
O Diário do Rio foi direto: o material de lançamento não informa as taxas de juros cobradas nem o CET das operações. A Redação confirmou a mesma lacuna na nota do Flamengo e na página do produto. O site diz, sem número, que as taxas são menores que as do cartão de crédito e do cheque especial e que as condições variam conforme o perfil de risco e a análise de cada cliente.
Essa segunda parte explica a ausência da taxa: em consignado, o juro costuma ser individual. Mas “menor que o cartão” é uma comparação com os juros mais caros do crédito pessoal no país. Ela cabe em qualquer empréstimo, e não diz se o Comigo Mengão é barato perto de outro consignado.
Quanto o número que falta pesa em 48 meses: a conta da Redação
Para medir o tamanho da lacuna, a Redação simulou um empréstimo de R$ 2.500, o valor com que o simulador abre, em 48 parcelas mensais iguais. As taxas abaixo são hipotéticas, escolhidas só para a conta. Nenhuma delas é a taxa do Comigo Mengão, que não foi divulgada, e a conta ignora tarifas, tributos e o prazo de até 92 dias para a primeira parcela, que o clube e a empresa não detalharam.
| Taxa hipotética | Parcela | Total pago em 48 meses | Pago a mais que o valor recebido |
|---|---|---|---|
| 2% ao mês | R$ 81,50 | R$ 3.912,22 | R$ 1.412,22 |
| 3% ao mês | R$ 98,94 | R$ 4.749,33 | R$ 2.249,33 |
| 4% ao mês | R$ 117,95 | R$ 5.661,68 | R$ 3.161,68 |
A leitura é simples. Entre a primeira e a última linha, a parcela muda R$ 36,45 por mês, o que parece pouco, e o custo total do empréstimo sobe de R$ 1.412 para R$ 3.162. Em quatro anos, dois pontos percentuais de taxa ao mês mais que dobram o que se paga além do valor recebido. É por isso que a taxa sozinha não resolve a decisão: o que importa é o total que sai do contracheque, e esse número é o CET.
O cálculo usa a fórmula de parcelas fixas, com juros compostos mensais. Seguro e outras cláusulas de contrato podem mudar o valor real, e por isso a tabela serve de régua e não de previsão.
O CET: o que o Banco Central manda mostrar antes da assinatura
A Resolução CMN nº 4.881, de 2020, em vigor desde 1º de fevereiro de 2021, define o CET como a taxa que reúne, de forma consolidada, os encargos e as despesas da operação: juros, tarifas, tributos, seguros e outras despesas vinculadas. Ele é expresso em taxa anual.
O artigo 7º obriga a instituição a informar o CET ao interessado e apresentar o demonstrativo de cálculo antes da contratação. O demonstrativo traz o valor em reais de cada componente e a soma das parcelas, e fica no contrato de forma destacada. O artigo 8º exige o CET também na publicidade que apresentar a taxa de juros do crédito ofertado.
A leitura jurídica precisa de cuidado. O material de lançamento não traz taxa de juros, e o artigo 8º fala de anúncio que apresenta taxa. A ausência do número no lançamento, por si só, não é descumprimento. A regra que pesa é a do artigo 7º, e ela vale na hora da simulação: antes de contratar, o CET e o demonstrativo precisam estar na tela. Quem simular e não encontrar essas informações tem um motivo concreto para perguntar ao atendimento e, se não houver resposta, para desistir.
O consignado CLT tem regras federais, e elas protegem quem pede
O Comigo Mengão se apresenta como crédito consignado CLT, o modelo que o governo federal ampliou em março de 2025 com o Crédito do Trabalhador. Pelo FAQ do Ministério do Trabalho e Emprego, o trabalhador pode comprometer até 35% do salário com as prestações do empréstimo. O pedido pode ser feito no aplicativo da Carteira de Trabalho Digital, onde o trabalhador recebe propostas de vários bancos e escolhe a mais vantajosa, e, desde 25 de abril de 2025, também pelos canais eletrônicos dos bancos.
O site do produto diz que o desconto segue as regras do consignado CLT. Se isso vale para a operação da Zilicred, valem também os pontos do Ministério que mais interessam ao torcedor.
Primeiro, a margem. Com 35% do salário como teto, quem ganha R$ 3.000 por mês pode ter parcelas de até R$ 1.050. É o limite legal, e o teto é só a fronteira: a parcela que cabe no orçamento é outra conta.
Segundo, a demissão. Segundo o FAQ, se o trabalhador perde o emprego, as garantias são usadas para quitar a dívida, até 10% do saldo do FGTS ou 100% da multa rescisória. Qualquer saldo que sobrar pode ser renegociado ou cobrado no próximo vínculo de emprego. Num prazo de 48 meses, é um risco que a nota de lançamento não menciona, e que a simulação deve explicar.
Terceiro, a comparação. Como o trabalhador pode pedir propostas pelo aplicativo do governo, o Comigo Mengão compete com os bancos que já recebem o salário dele. O clube oferece a marca e o desconto no sócio-torcedor, e a conta fica por conta de cada um.
O desconto de 25% no Nação Sem Fronteiras vale quanto?
O brinde de sócio-torcedor tem preço público. O Nação Sem Fronteiras Anual custava R$ 237,72 por ano no site do programa em 1º de outubro, conforme o texto desta Redação sobre os planos de sócio-torcedor. O Sem Fronteiras Mensal custa R$ 19,81, e doze mensalidades dão o mesmo R$ 237,72.
Vinte e cinco por cento de R$ 237,72 são R$ 59,43, e o primeiro ano sairia por R$ 178,29. Esse é o teto do benefício, uma única vez, e só se o desconto valer sobre o preço de tabela, o que a nota não detalha. Ao lado da tabela da seção anterior, o desconto equivale a metade de uma parcela a 4% ao mês, R$ 117,95.
O Sem Fronteiras é o plano mais barato do clube. Ele dá prioridade de compra depois dos três planos Maraca e 50% de desconto, conforme a disponibilidade, nos setores Sul e Leste Superior em jogos do Brasileirão e do Carioca, segundo a nota de ingressos do Fla-Flu. Para quem já é sócio, o brinde pesa pouco, e para quem não é, vale decidir se quer o plano e não só o crédito.
Antes de simular, o que perguntar e onde conferir
Quem vai ao site para simular encontra o produto na prática, e vale ir com uma lista curta. A simulação é gratuita e, segundo o clube, não obriga a contratar. O que importa é o que aparece na tela antes de qualquer assinatura.
1) O CET anual e o demonstrativo de cálculo, com juros, seguro e tarifas separados. 2) O que acontece com os juros nos 92 dias até a primeira parcela. 3) O total que será pago ao fim dos 48 meses, em reais. 4) O que ocorre com a dívida se o emprego acabar. 5) Se a Zilicred consta no cadastro de instituições do Banco Central. 6) Uma proposta equivalente de outro banco, de preferência pelo aplicativo da Carteira de Trabalho Digital.
O Poder360 também registrou o lançamento e as frases de Hinrichsen e de Isaack, sem números de taxa. Dúvidas sobre o produto vão para o atendimento da empresa, e reclamação sobre a contratação do consignado CLT pode ir para a ouvidoria do Ministério do Trabalho. Se o Flamengo ou a Zilicred divulgarem a taxa e o CET, esta matéria será atualizada com a data de cada informação.